Wyjazd do Norwegii bez komercyjnej polisy, oparty wyłącznie na Europejskiej Karcie Ubezpieczenia Zdrowotnego (EKUZ), to jedna z najbardziej kosztownych pomyłek, jaką można popełnić podczas planowania podróży na Północ. Powszechne przekonanie, że obecność Norwegii w strefie Schengen oraz w Europejskim Obszarze Gospodarczym (EOG) gwarantuje bezpłatną opiekę medyczną na takich samych zasadach jak w Polsce, zderza się z rzeczywistością norweskiego systemu ochrony zdrowia już w pierwszych godzinach od wystąpienia zdarzenia losowego.
Różnica między podstawowym zabezpieczeniem publicznym a rzeczywistymi potrzebami finansowymi po wypadku w Skandynawii bywa drastyczna. Koszty transportu sanitarnego, skomplikowanych akcji ratowniczych w trudnym terenie czy nawet zwykłych opłat za wizyty lekarskie w ramach udziału własnego mogą w krótkim czasie osiągnąć kwoty liczone w dziesiątkach tysięcy koron norweskich (NOK). Zanim spakujesz plecak i ruszysz na norweskie szlaki, musisz poznać mechanizmy działania ochrony zdrowia w tym kraju oraz sprawdzić, w których obszarach karta EKUZ pozostawia całkowicie odkryte pole ryzyka.
Wypadek w Norwegii i brak polisy: gdzie zaczyna się realny problem
Największym zagrożeniem dla podróżujących do Skandynawii jest nieświadomość faktu, jak mocno norweski system opieki zdrowotnej różni się od polskiego modelu Narodowego Funduszu Zdrowia. Polscy turyści często zakładają, że okazanie plastiku z logo NFZ zwalnia ich z jakichkolwiek opłat na miejscu. W rzeczywistości EKUZ uprawnia jedynie do korzystania z publicznej służby zdrowia na warunkach, jakie obowiązują obywateli Norwegii, a tamtejszy system w dużym stopniu opiera się na współpłatności pacjenta *(tzw. egenandel)*.
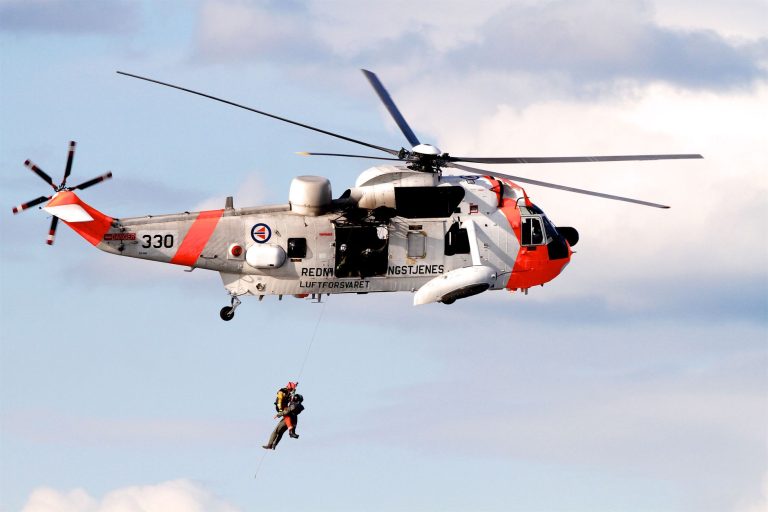
Problem narasta potężnie, gdy dochodzi do zdarzenia poza obszarem miejskim. Norwegia to kraj o niezwykle trudnym ukształtowaniu terenu, gdzie odległości między placówkami medycznymi są ogromne, a dostęp do wielu atrakcji turystycznych wymaga wielogodzinnego marszu. Gdy w grę wchodzi uraz uniemożliwiający samodzielne poruszanie się, interwencja służb ratowniczych i późniejsza logistyka medyczna tworzą drabinę kosztową, której karta EKUZ w żaden sposób nie niweluje.
uwaga: Posiadanie karty EKUZ nie oznacza, że leczenie w Norwegii będzie całkowicie darmowe. Każda wizyta u lekarza pierwszego kontaktu, konsultacja specjalistyczna czy transport chorego na terenie kraju może wiązać się z koniecznością uiszczenia nierefundowanych opłat z własnej kieszeni.
EKUZ pomaga, ale nie działa jak pełne ubezpieczenie podróżne
Karta EKUZ potwierdza prawo do korzystania ze świadczeń zdrowotnych, które stają się niezbędne z przyczyn medycznych podczas czasowego pobytu w Norwegii. Konstrukcja tego instrumentu ma na celu zapobieganie sytuacji, w której turysta musiałby przerwać pobyt i natychmiast wracać do kraju wyłącznie w celu poddania się podstawowemu leczeniu. Nie jest to jednak komercyjne ubezpieczenie turystyczne *(ubezpieczenie kosztów leczenia – KL)*, które pokrywa wszelkie powstałe wydatki, w tym organizację i logistykę powrotu do Polski.
W praktyce oznacza to, że norweski lekarz udzieli pomocy w stanie zagrożenia życia lub zdrowia, złoży złamaną kończynę czy zaopatrzy ranę, ale za samą wizytę w przychodni lub na izbie przyjęć pacjent otrzyma rachunek do zapłaty. EKUZ pokrywa tylko tę część świadczenia, która według norweskiego prawa jest finansowana przez państwo. Reszta wydatków stanowi udział własny pacjenta i nie podlega późniejszemu zwrotowi przez polski NFZ.
Scenariusze z życia: drobny uraz na szlaku i koszty organizacyjne
Wyobraź sobie typową sytuację na popularnym szlaku ku językowi skały Trolltunga lub na trasie do Preikestolen. Śliska nawierzchnia, chwila nieostrożności i dochodzi do skręcenia stawu skokowego ze podejrzeniem pęknięcia kości. Turysta nie jest w stanie zejść na dół o własnych siłach. Konieczne staje się wezwanie pomocy. O ile sama akcja ratownicza w Norwegii przy zagrożeniu zdrowia bywa organizowana przez państwowe służby, o tyle problemy zaczynają się w momencie transportu ze szpitala do miejsca zakwaterowania lub przy konieczności zmiany planów podróży.
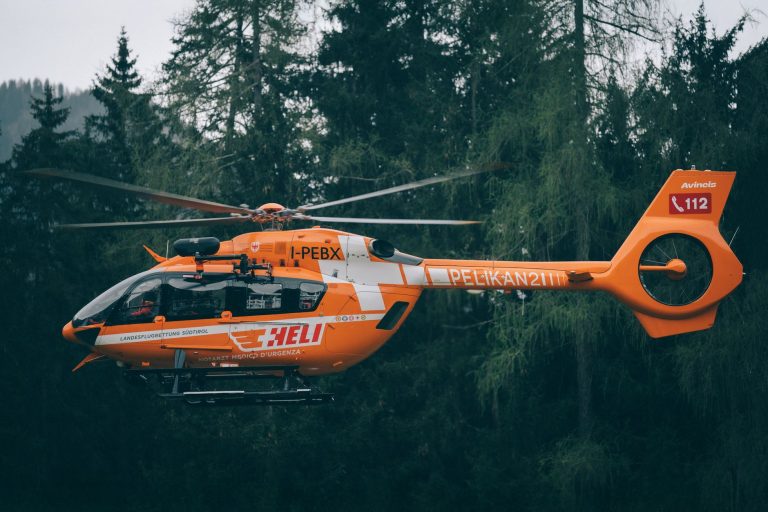
Po udzieleniu pierwszej pomocy w szpitalu regionalnym pacjent zostaje wypisany z gipsem na nodze. Karta EKUZ zakończyła w tym momencie swoje działanie. Turysta zostaje z problemem powrotu do Polski: nie może prowadzić samochodu, nie zmieści się w standardowym fotelu tanich linii lotniczych bez wykupienia dodatkowych miejsc, a jego rezerwacje promowe lub hotelowe wygasły. Komercyjny transport medyczny do Polski *(tzw. repatriacja medyczna)* lub organizacja przewozu w pozie leżącej to koszt rzędu od 15 000 do nawet 50 000 PLN. Tych kwot EKUZ nie pokrywa w żadnym ułamku.
tip: Przed wyjazdem w rejon norweskich fiordów przeanalizuj nie tylko koszt potencjalnego leczenia, ale przede wszystkim koszty logistyczne związane z ewentualną zmianą transportu do Polski w przypadku unieruchomienia kończyny lub hospitalizacji.
Dlaczego EKUZ nie zamyka tematu: zasady działania karty w Norwegii
Norwegia, choć nie należy do Unii Europejskiej, jest członkiem Europejskiego Obszaru Gospodarczego (EOG). Dzięki temu obywatel Polski posiadający ważne ubezpieczenie w NFZ może na mocy unijnych przepisów o koord
ynacji systemów zabezpieczenia społecznego korzystać z niezbędnych świadczeń publicznej opieki zdrowotnej podczas pobytu czasowego. Kluczowe są tu dwa warunki: pomoc musi być uzasadniona stanem zdrowia oraz zostać udzielona przez placówkę działającą w ramach norweskiego systemu publicznego. EKUZ nie jest kartą płatniczą, nie gwarantuje też bezgotówkowego rozliczenia każdego rachunku.
Zakres „leczenia niezbędnego” ocenia lekarz, biorąc pod uwagę między innymi przewidywaną długość pobytu. Nagłe zapalenie wyrostka, złamanie, silna infekcja czy zaostrzenie choroby przewlekłej zwykle mieszczą się w tej formule. Inaczej wygląda sytuacja, gdy celem wyjazdu jest zaplanowany zabieg, konsultacja lub terapia. Takie świadczenia wymagają odrębnej zgody NFZ w procedurze leczenia planowanego i nie mogą zostać rozliczone zwykłą kartą EKUZ.
Ograniczenie dotyczy również miejsca udzielenia pomocy. Prywatna klinika, komercyjny lekarz dyżurny albo podmiot działający poza publicznym systemem może oczekiwać pełnej zapłaty na miejscu, nawet gdy turysta ma ważną kartę. Przed rejestracją dobrze jest zapytać wprost, czy placówka akceptuje EKUZ oraz jakie opłaty własne pozostaną po stronie pacjenta. Rachunki, dokumentację medyczną i potwierdzenia płatności trzeba zachować — mogą być potrzebne przy rozliczeniu z ubezpieczycielem turystycznym.
uwaga: EKUZ działa wyłącznie w zakresie ochrony zdrowotnej. Nie obejmuje kosztów ratownictwa górskiego, transportu do Polski, noclegu dla osoby towarzyszącej, przedłużenia pobytu po hospitalizacji ani odpowiedzialności cywilnej za szkody wyrządzone innym. To właśnie te elementy najczęściej generują największe wydatki po zdarzeniu na norweskim szlaku lub drodze.
Przy wyjeździe do Norwegii EKUZ traktuj jako uzupełnienie, a nie zamiennik polisy. Dobrze dobrane ubezpieczenie z wysoką sumą kosztów leczenia, ratownictwem oraz transportem medycznym zabezpiecza lukę, której publiczny system nie jest przeznaczony pokrywać.
Czego karta EKUZ zwykle nie pokryje po wypadku lub zachorowaniu
Rzeczywista dziura budżetowa, w jakiej ląduje nieubezpieczony turysta w Norwegii, nie wynika z braku dostępu do lekarza, ale z natury wydatków nieobjętych systemem świadczeń gwarantowanych. Norweski model opieki zdrowotnej nakłada na pacjenta obowiązek pokrywania stałych opłat ryczałtowych oraz określonych świadczeń pomocniczych, które w Polsce są bezpłatne lub w pełni refundowane przez NFZ.
Karta EKUZ przestaje chronić Twój portfel dokładnie w miejscach, gdzie kończy się wykaz podstawowych usług publicznych, a rozpoczyna logistyka podróżnicza i zaopatrzenie stomatologiczne lub ortopedyczne.
Udział własny i koszty leków recepturowych
Każda wizyta u lekarza pierwszego kontaktu *(fastlege)*, konsultacja na lekarzu dyżurnym *(legevakt)* czy wykonanie badań diagnostycznych (takich jak RTG, USG czy tomografia komputerowa) wiąże się z opłatą ryczałtową. Służba zdrowia w Norwegii operuje rocznymi limitami opłat własnych *(egenandelstak)*, jednak dotyczą one wyłącznie osób zarejestrowanych w norweskim systemie podatkowym. Zagraniczny turysta korzystający z EKUZ płaci kwoty ryczałtowe za każdą pojedynczą procedurę i nie podlega pod wyznaczone limity roczne.
Dodatkowo wyłączone z bezpłatnej ochrony są:
- Leki przepisane na receptę: zakupy w aptece po wizycie lekarskiej w 100% obciążają pacjenta, jeśli leczenie odbywa się w trybie ambulatoryjnym (poza pobytem w szpitalu).
- Doraźna pomoc stomatologiczna: leczenie zębów dla osób dorosłych jest w Norwegii w pełni odpłatne. EKUZ nie pokrywa naprawy ukruszonego zęba ani uśmierzenia ostrego bólu w gabinecie stomatologicznym.
- Przybory ortopedyczne i opatrunkowe: kule, ortezy, stabilizatory czy specjalistyczne opatrunki wydawane poza hospitalizacją są płatne bezpośrednio przez pacjenta.
Odpowiedzialność cywilna i straty materialne
Wypadek w podróży to nie tylko koszty medyczne, ale często również nieumyślne wyrządzenie szkody osobom trzecim. Europejska Karta Ubezpieczenia Zdrowotna chroni wyłącznie zdrowie posiadacza karty – nie zawiera w sobie modułu Odpowiedzialności Cywilnej (OC) ani ochrony mienia.
Gdy podczas poruszania się po wąskich norweskich drogach zarysujesz inny pojazd na parkingu, uszkodzisz wyposażenie wynajętego domku *(hytte)* lub na szlaku narciarskim nieumyślnie potrącisz innego turystę powodując u niego uraz, koszty odszkodowania spoczną wyłącznie na Tobie. W norweskich realiach prawnych i cenowych roszczenia odszkodowawcze za szkody osobowe potrafią sięgać setek tysięcy koron.
Jak dobrać ubezpieczenie turystyczne do charakteru wyjazdu do Norwegii
Wybór polisy komercyjnej do Norwegii nie może być kwestią przypadku ani najtańszego wariantu znalezionego w porównywarce. Kraj ten charakteryzuje się jednymi z najwyższych kosztów usług medycznych i transportowych w całej Europie. Skuteczna ochrona wymaga precyzyjnego dopasowania parametrów polisy do specyfiki terenu i zaplanowanych aktywności.
Podstawowym fundamentem jest wysoka suma gwarancyjna Kosztów Leczenia (KL). Kwota 20 000 EUR, która może okazać się wystarczająca podczas urlopu w Czechach czy Słowacji, w Norwegii jest wartością krytycznie niską. Kilkudniowa hospitalizacja na oddziale intensywnej terapii wraz z diagnostyką obrazową potrafi błyskawicznie wyczerpać ten limit.
uwaga: Bezpieczna suma gwarancyjna kosztów leczenia (KL) i ratownictwa dla wyjazdu do Norwegii powinna wynosić minimum 80 000 – 100 000 EUR (około 350 000 – 450 000 PLN). W przypadku planowania wyjść w wyższe partie gór lub rejsów po fiordach rekomenduje się wybór polisy bez limitu kosztów leczenia.
Kluczowe elementy polisy na norweski wyjazd
W zależności od tego, czy planujesz city break w Oslo, road trip trasą widokową czy kilkudniowy trekking z plecakiem, Twoja polisa powinna zawierać odpowiednio skonfigurowane moduły:
- Koszty Ratownictwa i Poszukiwania (KR): niezbędny zapis w polisie, jeśli zamierzasz schodzić z utartych miejskich ścieżek. Gwarantuje pokrycie wydatków na użycie specjalistycznego sprzętu, w tym śmigłowców, gdy konieczne jest odnalezienie zagubionego lub rannego turysty.
- Transport medyczny i repatriacja do Polski: ochrona pokrywająca organizację i opłacenie specjalistycznego powrotu do kraju (ambulans, samolot medyczny, asysta lekarza) bez wyciągania środków z własnej kieszeni.
- Rozszerzenie o sporty wysokiego ryzyka lub gorskie: standardowa polisa często traktuje piesze wędrówki po szlakach położonych powyżej określonej wysokości n.p.m. (np. 2000 m n.p.m.) lub rejsy kajakowe jako aktywność podwyższonego ryzyka. Upewnij się, że wybrany wariant uwzględnia Twoje plany.
- Assistance 24/7 z całodobową infolinią: centrum operacyjne ubezpieczyciela, które przejmuje na siebie kontakt z norweską placówką medyczną, organizuje płatności bezgotówkowe oraz zapewnia tłumacza lub wsparcie logistyczne.
tip: Podróżujesz autem po Norwegii? Sprawdź, czy Twoje ubezpieczenie turystyczne zawiera rozszerzenie Auto Assistance. Holowanie pojazdu z odludnych rejonów północnej Norwegii do najbliższego warsztatu bez odpowiedniej klauzuli potrafi kosztować więcej niż całe leczenie ambulatoryjne.
Wyłączenia i pułapki w polisie, które mogą zablokować wypłatę świadczenia
Nawet polisa z najwyższą sumą gwarancyjną nie zadziała, jeśli dopuścisz się złamania zapisów zawartych w Ogólnych Warunkach Ubezpieczenia (OWU). Ubezpieczyciele precyzyjnie definiują sytuacje, w których chronią swoje finanse i odmawiają pokrycia rachunków za leczenie lub akcję ratunkową.
Świadomość najczęstszych wyłączeń odpowiedzialności pozwala uniknąć sytuacji, w której ubezpieczyciel odmówi wypłaty odszkodowania po powrocie z urlopu.
Klauzula alkoholowa i rażące niedbalstwo
Spożywanie alkoholu
to jeden z najczęstszych powodów odmowy pokrycia kosztów przez towarzystwo ubezpieczeniowe. Choć wiele nowoczesnych ofert zawiera tzw. klauzulę alkoholową, to jej zakres bywa mocno ograniczony. Zazwyczaj chroni ona wyłącznie w obszarze pokrycia Kosztów Leczenia (KL), ale całkowicie wyłącza odpowiedzialność ubezpieczyciela w ramach Odpowiedzialności Cywilnej (OC) oraz Następstw Nieszczęśliwych Wypadków (NNW). Jeśli po spożyciu alkoholu spowodujesz kolizję na stoku lub zniszczysz mienie w wynajętym obiekcie, koszty odszkodowania spoczną wyłącznie na Tobie.
Równie niebezpiecznym przeoczeniem jest zignorowanie historii medycznej. Osoby zmagające się z chorobami przewlekłymi (np. nadciśnienie, cukrzyca, astma czy schorzenia układu krążenia) muszą wykupić dedykowane rozszerzenie polisy. W przeciwnym razie hospitalizacja wywołana nagłym zaostrzeniem stanu zdrowia zostanie uznana za zdarzenie nieobjęte ochroną.
Naruszenie zasad bezpieczeństwa i brak zgłoszenia szkody
Norweskie służby ratownicze oraz ubezpieczyciele bardzo skrupulatnie analizują przebieg każdego incydentu w terenie. Świadome wejście na zamknięty szlak, zignorowanie oficjalnych ostrzeżeń pogodowych wydanych przez norweski instytut meteorologiczny czy brak odpowiedniego sprzętu podczas wyjścia w wyższe partie gór mogą zostać zaklasyfikowane jako rażące niedbalstwo.
Oto kluczowe błędy proceduralne, które najczęściej blokują wypłatę odszkodowania:
- Samodzielne opłacanie kosztownych zabiegów bez zgłoszenia: regulaminy ubezpieczeń wymagają niezwłocznego kontaktu z całodobowym Centrum Assistance przed podjęciem leczenia (o ile stan zdrowia pacjenta na to pozwala). Samowolne opłacenie transportu lub zabiegu może skomplikować proces późniejszej refundacji.
- Uprawianie sportów uznawanych za wykraczające poza rekreację: trekking na dużych wysokościach, narciarstwo pozatrasowe czy spływy górskie wymagają odrębnej dopłaty. Standardowy wariant polisy turystycznej nie pokryje kosztów wypadku powstałego podczas takich aktywności.
- Brak oficjalnej dokumentacji:
- Brak oficjalnej dokumentacji: rachunki, wypisy ze szpitala, zalecenia lekarskie, potwierdzenie interwencji służb oraz dokumentacja policyjna po kolizji są potrzebne do rozliczenia szkody. Bez nich ubezpieczyciel może zakwestionować zarówno zakres leczenia, jak i przyczynę zdarzenia.
- Przekroczenie zakresu deklarowanej aktywności: jeżeli polisa obejmuje rekreacyjne wędrówki, a do wypadku dojdzie podczas wspinaczki z użyciem sprzętu lub poza wyznaczonym terenem narciarskim, ochrona może nie zadziałać.
- Prowadzenie pojazdu bez wymaganych uprawnień: dotyczy nie tylko samochodu, lecz także motocykla, skutera śnieżnego czy łodzi motorowej. Brak odpowiedniej kategorii prawa jazdy albo naruszenie lokalnych przepisów może wyłączyć odpowiedzialność ubezpieczyciela.
Po zdarzeniu najbezpieczniej jest najpierw zadzwonić do assistance, o ile sytuacja nie wymaga natychmiastowej interwencji ratunkowej. W stanie zagrożenia zdrowia lub życia priorytetem zawsze pozostaje wezwanie norweskich służb pod właściwy numer alarmowy. Kontakt z ubezpieczycielem można wykonać później, gdy pomoc medyczna jest już zapewniona.
Przed wyjazdem sprawdź definicje, nie tylko wysokość sumy
W OWU kluczowe są definicje używane przez konkretne towarzystwo. To one rozstrzygają, czy dana aktywność jest zwykłą turystyką, sportem wysokiego ryzyka, sportem ekstremalnym albo zawodowym uprawianiem sportu. Dwie polisy o podobnej cenie i identycznej sumie kosztów leczenia mogą różnić się właśnie w tym punkcie.
Przed zakupem sprawdź zwłaszcza:
- limit kosztów ratownictwa i poszukiwań oraz to, czy jest odrębny od limitu kosztów leczenia;
- zakres repatriacji, transportu między placówkami i kosztów powrotu osoby towarzyszącej;
- definicję trekkingu, turystyki górskiej, sportów wodnych oraz jazdy poza trasą;
- sumę gwarancyjną OC w życiu prywatnym i wyłączenia dotyczące szkód w mieniu powierzonym, np. wynajętym sprzęcie lub domku;
- zasady ochrony przy chorobach przewlekłych, ciąży, pracy fizycznej lub podróży służbowej;
- franszyzę redukcyjną lub integralną (udział własny albo minimalną wartość szkody), jeśli występuje w umowie.
uwaga: Ubezpieczenie bagażu nie zawsze obejmuje sprzęt pozostawiony w samochodzie lub bez nadzoru. W Norwegii podróż autem często oznacza postoje przy szlakach, promach i punktach widokowych, dlatego dokumenty, elektronika oraz wartościowy sprzęt lepiej zabierać ze sobą.
EKUZ i polisa: dwa różne mechanizmy ochrony
EKUZ daje dostęp do niezbędnej opieki w publicznym systemie na zasadach obowiązujących w Norwegii. Prywatne ubezpieczenie turystyczne ma pokryć koszty, których system publiczny nie obejmuje, oraz zapewnić organizację pomocy poza samym leczeniem. Nie są to więc konkurencyjne rozwiązania.
Najrozsądniejszy zestaw na wyjazd obejmuje ważną kartę EKUZ, polisę turystyczną dopasowaną do planowanych aktywności oraz Europejską Kartę Ubezpieczenia Komunikacyjnego lub właściwy zakres assistance samochodowego, jeśli podróż odbywa się własnym autem. Przed wyruszeniem w trasę zapisz też numer centrum assistance w telefonie i prześlij go osobie podróżującej razem z Tobą.
W Norwegii nawet pozornie prosty wypadek może uruchomić kosztowną logistykę: pomoc w odległym terenie, transport do placówki, leczenie, nocleg po wypisie albo powrót do Polski. EKUZ może ułatwić dostęp do publicznej opieki, ale nie zastąpi ochrony na te elementy. Polisa z wysokim limitem kosztów leczenia, ratownictwem i transportem medycznym pozwala potraktować wyjazd jako podróż, a nie finansowe ryzyko pozostawione przypadkowi.
Pytania od czytelników
Czy EKUZ obejmuje akcję ratowniczą na norweskim szlaku?
Czy z EKUZ można korzystać w prywatnej norweskiej klinice?
Czy EKUZ pokrywa transport poszkodowanego z Norwegii do Polski?
Jakie dokumenty zachować po leczeniu w Norwegii?